Domain oezy.de kaufen?
Wir ziehen mit dem Projekt
oezy.de um.
Sind Sie am Kauf der Domain
oezy.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain oezy.de kaufen?
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **


Ähnliche Suchbegriffe für Gesonderte
Top-Angebote
Produkte zum Begriff Gesonderte:
-
Verordnung über die gesonderte Feststellung von Besteuerungs, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-0679-2Verordnung Über Die Gesonderte Feststellung Von Besteuerungs, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-0679-2, Seitenanzahl: 127,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchmann, Joachim: Positionierung - einfach, schnell und sicherPositionierung - einfach, schnell und sicher , Nur ein Jahr nach Erscheinen der ersten Auflage liegt nun die zweite, überarbeitete Auflage des Buches vor! Es wurde von den Autoren gründlich durchgearbeitet und ergänzt um die Positionierungsbehandlung bei ulnarer Epikondylopathie sowie um wertvolle Informationen in den Exkursen aus dem Erfahrungsschatz der Autoren. Dieses "Praxis-Bilderbuch" bietet eine außerordentlich präzise und praktikable Anleitung mit Punkt-für-Punkt-Handlungsanweisungen und einprägsamen Zeichnungen. Die Autoren beschreiben ihr Konzept für eine Weiterentwicklung und Optimierung der von Lawrence Jones entwickelten Strain-Counterstrain-Technik. Der Therapeut wird im Buch Schritt für Schritt durch die Behandlung der verschiedenen Körperregionen geführt. Die Grundlage von Jones' Theorie ist die Beobachtung, dass Patienten jeden Schmerz innerhalb des Bewegungssystems durch eine bestimmte Körperposition versuchen zu reduzieren. Er fand Zonen vermehrter Spannung an der Körperoberfläche, Tenderpoints genannt, die für ihn Hinweis auf schmerzhafteFunktionsbeeinträchtigung und gleichzeitig Ausgangspunkt der Behandlung waren. Die Strain-Counterstrain-Technik ist darauf gerichtet, über eine für den Patienten schmerzarme, im besten Fall schmerzfreie Positionierung eine Dysfunktion und die damit verbundene Spannungsvermehrung zu beseitigen.. Die Methode basiert auf neurophysiologischen Überlegungen. Sie erfordert jedoch langsame Positionierungs- und Palpationsschritte und verursacht damit einen immensen Zeitaufwand. Dies führte die Autoren zu der Überlegung, ob nicht Fazilitationstechniken im Rahmen der Durchführung der Methode diesen Zeitaufwand reduzieren könnten. Sie entwickelten ein nahezu durchgängig mit Kompression, gelegentlich auch mit Traktion arbeitendes Behandlungsvorgehen, das bei unverminderter Effektivität eine entscheidende Zeitoptimierung ermöglicht. Daraus wiederum entstand eine detaillierte Handlungsanweisung für das Auffinden von Tenderpoints, deren Zuordnung zu Funktionsstörungen am Bewegungssystem und zum jeweiligen therapeutischen Vorgehen. , Seife > Autopflege & Aufbereitung , Erscheinungsjahr: 201907, Produktform: Kartoniert, Autoren: Buchmann, Joachim~Heidrich, Marina~Röper-Krejza, Birgit, Edition: REV, Auflage: 19002, Seitenzahl/Blattzahl: 205, Abbildungen: über 150 Abbildungen, Keyword: Bewegungsapparat; Bewegungsbeeinträchtigung; Epicondylitis; Faszillationstechniken; Funktionsfähigkeit; Halswirbelsäule; Iliosakralgelenk; Kompression; Manuelle Behandlung; Manuelle Therapie; Neurophysiologie; Osteopathie; Palpation; Physiotherapie; Schmerz; Schmerzbehandlung; Strain-Counterstrain-Technik; Tenderpoints; Traktion; ulnare Epikondylopathie, Fachschema: Chiropraktik~Manuelle Medizin / Chiropraktik~Osteopathie~Wirbelsäule / Osteopathie~Orthopädie~Physikalische Therapie~Physiotherapie, Fachkategorie: Physiotherapie~Chiropraktik und Osteopathie, Warengruppe: HC/Alternative Medizin/Naturmedizin/Homöopathie, Fachkategorie: Orthopädie und Brüche, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kiener Verlag, Verlag: Kiener Verlag, Verlag: KIENER Verlag, Länge: 269, Breite: 198, Höhe: 17, Gewicht: 698, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783943324730, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 200044562,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
AXIS A1210, Netzwerk-Türcontroller, 2x OSDP, ohne Reader-Lizenz, flexibel, sicher, einfach zu integrieren.ProduktbeschreibungDer AXIS A1210 Netzwerk-Türcontroller bietet eine zuverlässige und flexible Lösung für die Zutrittskontrolle in modernen Sicherheitsumgebungen. Mit zwei OSDP-Schnittstellen ermöglicht er eine einfache Integration von Lesegeräten und sorgt für eine sichere Kommunikation zwischen den Komponenten.EigenschaftenDieser Türcontroller überzeugt durch seine vielseitigen Funktionen und technischen Merkmale:Unterstützung von bis zu zwei OSDP-Lesegeräten für maximale FlexibilitätNetzwerkbasierte Architektur für einfache Integration in bestehende SystemeHohe Sicherheit durch verschlüsselte DatenübertragungBenutzerfreundliche Verwaltung über eine intuitive Web-OberflächeKompatibel mit einer Vielzahl von ZutrittskontrollsoftwareVorteileDer AXIS A1210 bietet zahlreiche Vorteile, die ihn zur idealen Wahl für Unternehmen jeder Größe machen:Erhöhte Sicherheit durch moderne TechnologienFlexible Konfiguration und einfache Anpassung an spezifische AnforderungenSkalierbarkeit für zukünftig434,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
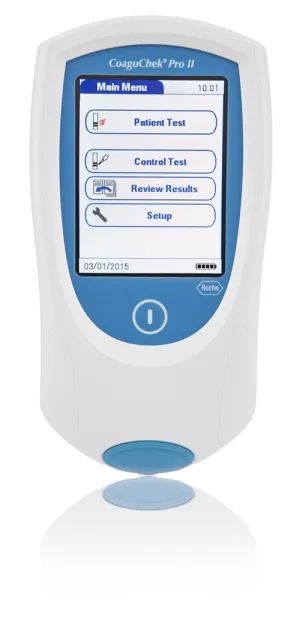
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
-
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
-
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **

Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
Top-Angebote
Produkte zum Begriff Gesonderte:
-
Gesonderte Finanzierung von Flugzeugtriebwerken, Taschenbuch von Cem Karako, Verlag Unser Wissen, 978-620-3-31298-0Gesonderte Finanzierung Von Flugzeugtriebwerken, Taschenbuch Von Cem Karako, Verlag Unser Wissen, 978-620-3-31298-0, Seitenanzahl: 8849,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die gesonderte und einheitliche Feststellung, Gebundene Ausgabe von Enrico Stenzel, Peter Lang GmbH, Internationaler Verlag der Wissenschaften,Die Gesonderte Und Einheitliche Feststellung, Gebundene Ausgabe Von Enrico Stenzel, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-80139-0, Seitenanzahl: 38295,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verordnung über die gesonderte Feststellung von Besteuerungs, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-0679-2Verordnung Über Die Gesonderte Feststellung Von Besteuerungs, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-0679-2, Seitenanzahl: 127,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchmann, Joachim: Positionierung - einfach, schnell und sicherPositionierung - einfach, schnell und sicher , Nur ein Jahr nach Erscheinen der ersten Auflage liegt nun die zweite, überarbeitete Auflage des Buches vor! Es wurde von den Autoren gründlich durchgearbeitet und ergänzt um die Positionierungsbehandlung bei ulnarer Epikondylopathie sowie um wertvolle Informationen in den Exkursen aus dem Erfahrungsschatz der Autoren. Dieses "Praxis-Bilderbuch" bietet eine außerordentlich präzise und praktikable Anleitung mit Punkt-für-Punkt-Handlungsanweisungen und einprägsamen Zeichnungen. Die Autoren beschreiben ihr Konzept für eine Weiterentwicklung und Optimierung der von Lawrence Jones entwickelten Strain-Counterstrain-Technik. Der Therapeut wird im Buch Schritt für Schritt durch die Behandlung der verschiedenen Körperregionen geführt. Die Grundlage von Jones' Theorie ist die Beobachtung, dass Patienten jeden Schmerz innerhalb des Bewegungssystems durch eine bestimmte Körperposition versuchen zu reduzieren. Er fand Zonen vermehrter Spannung an der Körperoberfläche, Tenderpoints genannt, die für ihn Hinweis auf schmerzhafteFunktionsbeeinträchtigung und gleichzeitig Ausgangspunkt der Behandlung waren. Die Strain-Counterstrain-Technik ist darauf gerichtet, über eine für den Patienten schmerzarme, im besten Fall schmerzfreie Positionierung eine Dysfunktion und die damit verbundene Spannungsvermehrung zu beseitigen.. Die Methode basiert auf neurophysiologischen Überlegungen. Sie erfordert jedoch langsame Positionierungs- und Palpationsschritte und verursacht damit einen immensen Zeitaufwand. Dies führte die Autoren zu der Überlegung, ob nicht Fazilitationstechniken im Rahmen der Durchführung der Methode diesen Zeitaufwand reduzieren könnten. Sie entwickelten ein nahezu durchgängig mit Kompression, gelegentlich auch mit Traktion arbeitendes Behandlungsvorgehen, das bei unverminderter Effektivität eine entscheidende Zeitoptimierung ermöglicht. Daraus wiederum entstand eine detaillierte Handlungsanweisung für das Auffinden von Tenderpoints, deren Zuordnung zu Funktionsstörungen am Bewegungssystem und zum jeweiligen therapeutischen Vorgehen. , Seife > Autopflege & Aufbereitung , Erscheinungsjahr: 201907, Produktform: Kartoniert, Autoren: Buchmann, Joachim~Heidrich, Marina~Röper-Krejza, Birgit, Edition: REV, Auflage: 19002, Seitenzahl/Blattzahl: 205, Abbildungen: über 150 Abbildungen, Keyword: Bewegungsapparat; Bewegungsbeeinträchtigung; Epicondylitis; Faszillationstechniken; Funktionsfähigkeit; Halswirbelsäule; Iliosakralgelenk; Kompression; Manuelle Behandlung; Manuelle Therapie; Neurophysiologie; Osteopathie; Palpation; Physiotherapie; Schmerz; Schmerzbehandlung; Strain-Counterstrain-Technik; Tenderpoints; Traktion; ulnare Epikondylopathie, Fachschema: Chiropraktik~Manuelle Medizin / Chiropraktik~Osteopathie~Wirbelsäule / Osteopathie~Orthopädie~Physikalische Therapie~Physiotherapie, Fachkategorie: Physiotherapie~Chiropraktik und Osteopathie, Warengruppe: HC/Alternative Medizin/Naturmedizin/Homöopathie, Fachkategorie: Orthopädie und Brüche, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kiener Verlag, Verlag: Kiener Verlag, Verlag: KIENER Verlag, Länge: 269, Breite: 198, Höhe: 17, Gewicht: 698, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783943324730, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 200044562,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
-
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
-
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
Ähnliche Suchbegriffe für Gesonderte
-
AXIS A1210, Netzwerk-Türcontroller, 2x OSDP, ohne Reader-Lizenz, flexibel, sicher, einfach zu integrieren.ProduktbeschreibungDer AXIS A1210 Netzwerk-Türcontroller bietet eine zuverlässige und flexible Lösung für die Zutrittskontrolle in modernen Sicherheitsumgebungen. Mit zwei OSDP-Schnittstellen ermöglicht er eine einfache Integration von Lesegeräten und sorgt für eine sichere Kommunikation zwischen den Komponenten.EigenschaftenDieser Türcontroller überzeugt durch seine vielseitigen Funktionen und technischen Merkmale:Unterstützung von bis zu zwei OSDP-Lesegeräten für maximale FlexibilitätNetzwerkbasierte Architektur für einfache Integration in bestehende SystemeHohe Sicherheit durch verschlüsselte DatenübertragungBenutzerfreundliche Verwaltung über eine intuitive Web-OberflächeKompatibel mit einer Vielzahl von ZutrittskontrollsoftwareVorteileDer AXIS A1210 bietet zahlreiche Vorteile, die ihn zur idealen Wahl für Unternehmen jeder Größe machen:Erhöhte Sicherheit durch moderne TechnologienFlexible Konfiguration und einfache Anpassung an spezifische AnforderungenSkalierbarkeit für zukünftig434,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
-
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.